İngiltere’de Bankalar Faiz Yarışına Girdi: Tasarruf Hesaplarında Yüzde 5’in Üzerinde Getiri Fırsatı
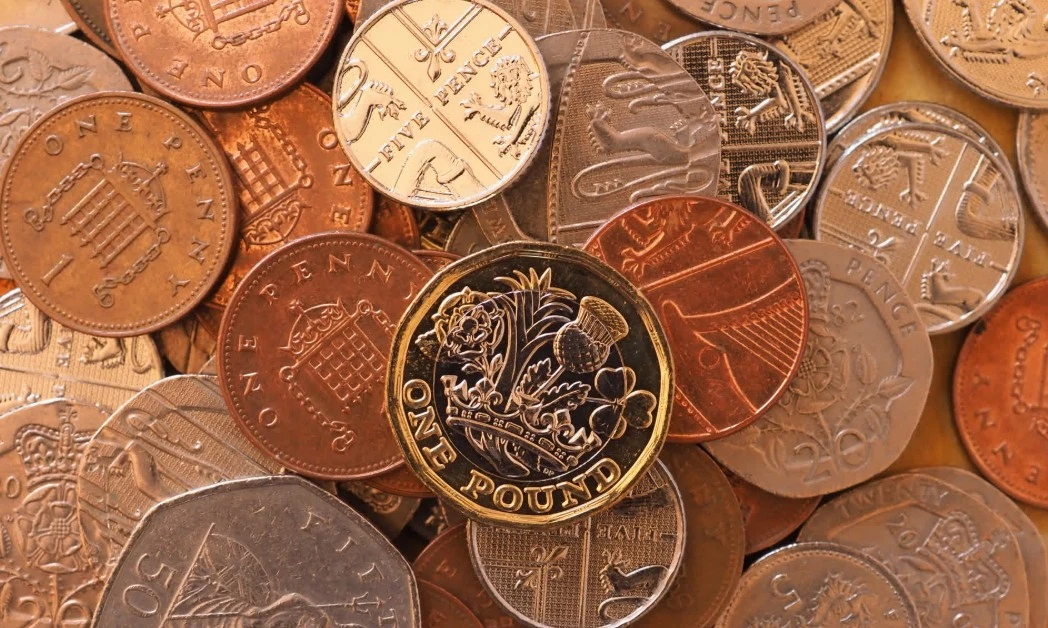
İngiltere’de tasarruf sahiplerini yakından ilgilendiren gelişmeler yaşanıyor. Bankalar ve finans kuruluşları arasındaki rekabetin artmasıyla mevduat faizleri son yılların en yüksek seviyelerine ulaştı. Devlet destekli National Savings & Investments (NS&I), bazı tasarruf ürünlerinde faiz oranlarını yüzde 5’in üzerine çıkarırken uzmanlar, yüksek faizli tekliflerin uzun süre devam etmeyebileceği konusunda uyarıyor.
İngiltere’de Tasarruf Faizleri Son Yılların Zirvesinde
İngiltere’de bankalar ve tasarruf kuruluşları, müşterilerin birikimlerini çekebilmek için faiz oranlarını artırmaya başladı. Özellikle sabit vadeli tasarruf hesaplarında yaşanan rekabet, son yılların en cazip getirilerinden bazılarının ortaya çıkmasını sağladı.
The Guardian’ın haberine göre, İngiltere’nin devlet destekli tasarruf kuruluşu National Savings & Investments (NS&I), bazı ürünlerinin faiz oranlarını yükseltti.
Böylece kuruluşun sunduğu çeşitli tasarruf hesaplarında faiz oranları yaklaşık üç yıl aradan sonra yeniden yüzde 5 seviyesinin üzerine çıktı.
Ancak finans uzmanları, bu oranlardan yararlanmak isteyenlerin piyasayı yakından takip etmesi gerektiğini belirtiyor.
Devlet Destekli NS&I Faiz Oranlarını Artırdı
İngiltere Hazinesi tarafından desteklenen NS&I, daha önce Guaranteed Growth Bonds ve Guaranteed Income Bonds adıyla sunulan ürünlerini British Savings Bonds markası altında yeniden düzenledi.
Kuruluş, bir, iki, üç ve beş yıllık sabit vadeli tasarruf ürünlerinde faiz artışına gitti.
Yeni faiz oranları şöyle:
| Vade | Önceki faiz | Yeni faiz |
|---|---|---|
| 1 yıl | %4,82 | %4,99 |
| 2 yıl | %4,81 | %5,07 |
| 3 yıl | %4,83 | %5,10 |
| 5 yıl | %4,85 | %5,17 |
Yeni oranlar, hem ilk kez hesap açacak müşteriler hem de mevcut hesaplarının vadesi dolan tasarruf sahipleri için geçerli olacak.
Büyüme odaklı hesaplarda faiz yıllık olarak birikime eklenirken, ödeme vade sonunda gerçekleştiriliyor. Gelir odaklı hesaplarda ise faiz ödemeleri aylık olarak yapılıyor.
Bazı Bankalarda Faiz Yüzde 5,37’ye Ulaştı
NS&I tarafından açıklanan faiz oranları rekabetçi olsa da piyasada daha yüksek getiri sağlayan alternatifler bulunuyor.
Finans danışmanlık şirketi AJ Bell’in kişisel finans birimi yöneticisi Sarah Coles, tasarruf sahiplerinin başka kuruluşlarda daha yüksek faiz oranlarına ulaşabileceğini belirtti.
Haberde yer alan verilere göre, bir yıllık sabit vadeli hesaplarda en yüksek faiz oranı yüzde 5,12 seviyesine ulaşırken, beş yıllık hesaplarda bu oran yüzde 5,37’ye kadar çıkıyor.
Bir yıllık yüzde 5,12 faiz teklifinin Union Bank of India (UK), beş yıllık yüzde 5,37 faiz teklifinin ise GB Bank tarafından sunulduğu bildirildi.
Ancak uzmanlar, yüksek faiz oranları sunan kuruluşların koşullarının ve mevduat güvencelerinin dikkatle incelenmesi gerektiğini vurguluyor.
1 Milyon Sterline Kadar Yatırım İmkânı
NS&I ürünlerinin en önemli avantajlarından biri, devlet güvencesi altında bulunmaları.
Kuruluşun British Savings Bonds ürünlerine kişi başına, her bir tahvil ihracı için 1 milyon sterline kadar yatırım yapılabiliyor.
Minimum yatırım tutarı ise 500 sterlin olarak belirlendi.
Özellikle ev satışından elde edilen yüksek miktardaki parayı veya miras yoluyla kazanılan birikimleri değerlendirmek isteyen kişiler açısından bu özellik önem taşıyor.
İngiltere’de bankalardaki uygun mevduatlar genellikle Finansal Hizmetler Tazminat Programı (FSCS) kapsamında kişi başına, yetkili kuruluş başına 120 bin sterline kadar korunurken, NS&I tasarrufları doğrudan İngiltere Hazinesi tarafından tamamen güvence altına alınıyor.
Bu nedenle yüksek tutarlı birikimlerini değerlendirmek isteyenler açısından NS&I farklı bir güvence seçeneği sunuyor.
Parayı Vade Dolmadan Çekmek Mümkün Değil
Yüksek faiz oranlarına rağmen NS&I tarafından sunulan sabit vadeli tasarruf ürünlerinin önemli bir sınırlaması bulunuyor.
British Savings Bonds hesaplarına yatırılan para, belirlenen vade sona ermeden çekilemiyor.
Bu durum, özellikle beklenmedik harcamalar için birikimlerine kısa sürede ulaşmak isteyen kişiler açısından dezavantaj oluşturabiliyor.
Finans uzmanları, tüm birikimlerin uzun vadeli hesaplarda tutulması yerine, acil ihtiyaçlar için kolay erişilebilir tasarruf hesaplarında da para bulundurulmasının önemine dikkat çekiyor.
Starling Bank’tan Yüzde 5 Faiz Teklifi
İngiltere’de dijital bankacılık hizmeti veren Starling Bank da tasarruf piyasasındaki rekabete katıldı.
Banka, Easy Saver hesabını belirli koşullarla açan müşterilerine yüzde 5 faiz sunmaya başladı.
Bu oran, yüzde 2,5 değişken standart faiz ile altı ay boyunca geçerli yüzde 2,5 sabit faiz bonusundan oluşuyor.
Tekliften yararlanabilmek için müşterilerin 1 Ekim 2026 veya sonrasında Starling cari hesabı açmış olmaları gerekiyor.
Yüzde 5 faiz, 25 bin sterline kadar olan hesap bakiyelerine uygulanıyor.
Hesabın en önemli özelliklerinden biri ise müşterilerin paralarını herhangi bir çekim cezasıyla karşılaşmadan istedikleri zaman kullanabilmeleri.
Eski Müşterilere Farklı Faiz Oranı
Starling Bank, 1 Ekim 2026 tarihinden önce cari hesap açmış müşterileri için de ayrı bir teklif sunuyor.
Bu müşteriler, yeni Easy Saver hesabı açmaları halinde yüzde 4 faizden yararlanabiliyor.
Söz konusu oran, altı ay boyunca geçerli yüzde 1,5 sabit faiz bonusunu da içeriyor.
Böylece banka, hem yeni hem de mevcut müşterilerine yönelik farklı tasarruf seçenekleri sunarak piyasadaki rekabette yerini güçlendirmeyi hedefliyor.
Goldman Sachs da Faiz Artışına Katıldı
Tasarruf piyasasındaki hareketlilik yalnızca NS&I ve Starling Bank ile sınırlı kalmadı.
Goldman Sachs bünyesinde faaliyet gösteren Marcus, bir yıllık sabit vadeli tasarruf hesabının faiz oranını yüzde 4,30’dan yüzde 4,75’e yükseltti.
Bu artış, finans kuruluşlarının tasarruf sahiplerinin birikimlerini çekebilmek amacıyla daha yüksek getiri teklifleri sunduğunu gösteriyor.
Uzmanlardan Uyarı: Yüksek Faizli Teklifler Kısa Sürebilir
Finansal veri platformu Moneyfactscompare.co.uk uzmanlarından Rachel Springall, piyasada sunulan yüksek faizli tasarruf ürünlerinin her zaman uzun süre erişilebilir kalmadığını belirtti.
Springall’a göre bir banka veya finans kuruluşu hedeflediği miktarda tasarruf toplamayı başardığında, yüksek faizli ürününü yeni müşterilere kapatabiliyor.
Bu nedenle bugün sunulan cazip bir faiz oranının birkaç gün veya hafta sonra aynı koşullarla bulunabileceğinin garantisi yok.
Uzmanlar, tasarruf hesabı seçerken yalnızca faiz oranına değil, vade süresine, para çekme koşullarına, bonus faizlerin ne zaman sona ereceğine ve mevduat güvencesine de dikkat edilmesi gerektiğini hatırlatıyor.
10 Bin Sterlin Birikimi Olanlar Ne Kadar Kazanabilir?
Açıklanan faiz oranları, tasarruf sahiplerinin yıllık getirilerinde önemli farklılıklar oluşturabiliyor.
Örneğin 10 bin sterlinlik birikimin bir yıl boyunca sabit faizle değerlendirilmesi durumunda, vergi öncesi ve basit faiz hesabıyla elde edilebilecek getiriler şöyle:
| Yıllık faiz | 10.000 £ için getiri |
|---|---|
| %4,00 | 400 £ |
| %4,75 | 475 £ |
| %4,99 | 499 £ |
| %5,12 | 512 £ |
Bu hesaplama, paranın bir yıl boyunca hesapta tutulduğu ve faiz oranının değişmediği varsayımına dayanıyor. Gerçek getiri, ürün koşullarına ve vergilendirmeye göre farklılık gösterebilir.
Tasarruf Sahipleri İçin Kritik Dönem
İngiltere’de faiz oranlarının yükselmesi, birikimlerini bankalarda değerlendirmek isteyenler açısından yeni seçenekler oluşturuyor.
Ancak piyasadaki rekabetin artması, yüksek faiz tekliflerinin kalıcı olacağı anlamına gelmiyor.
Uzmanlar, özellikle büyük tutarlı birikimi bulunan kişilerin devlet güvencesi, faiz getirisi ve paraya erişim koşullarını birlikte değerlendirmesi gerektiğini belirtiyor.
Önümüzdeki dönemde bankaların tasarruf ürünlerine yönelik faiz politikaları, İngiltere’de birikim sahiplerinin yakından takip ettiği konular arasında yer almaya devam edecek.


